
どうも、でぶちょ社長です!
「元本割れなしで年利7%!」
こんな魅力的な広告を目にしたことはありませんか?低金利時代、少しでもお金を増やしたいという心理を突いた投資商品が世の中には溢れています。
しかし先日、不動産投資商品「みんなで大家さん」の運営会社に対し、東京都が事業許可の取り消し処分を行ったというニュースが報じられました。数千億円の債務超過状態で、事実上の事業終了とのことです。(詳しくはこちらです!)
実は何を隠そう、私も過去に「みんなで大家さん」への投資を真剣に検討したことがあります!(笑)でも、私なりに分析した結果、手を出さない決断をしました。
▼わが家が海外大学への留学資金を貯めるためにリアルに実践していることはこちらです!
今回は、大切な教育資金や老後資金を守るために、わが家が出資しない決断をした考え方をお伝えします。
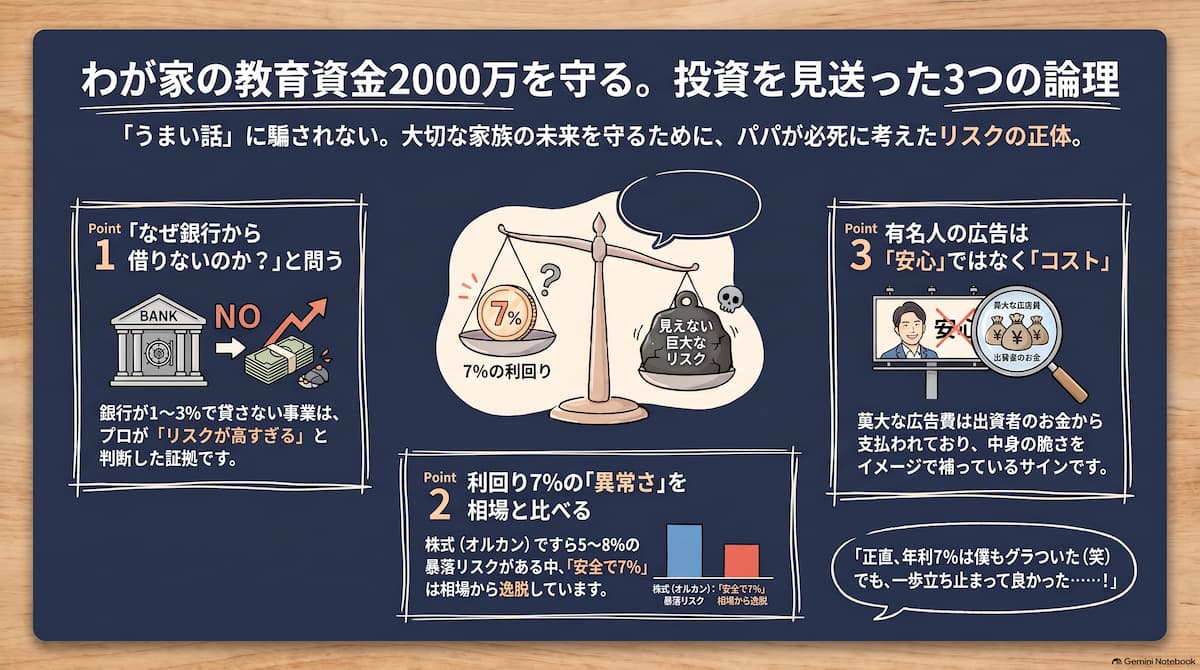
その1:魔法の質問「なぜ銀行から借りないのか?」
私が過去にこの商品を検討した時、まず頭に浮かんだ疑問がありました。 それは、「なんでわざわざ手間をかけて、小口で一般の個人からお金を集める必要があるのだろうか?」ということです。
まともな事業であれば、銀行から1〜3%の低金利で資金を調達できます。それをわざわざ多額の広告費を使って、一般個人から「7%」もの高利回りで集める理由は一つしかありません。
「プロである銀行が、リスクが高すぎてお金を貸さない事業だから」です。このシンプルな事実に気づくだけで、多くの詐欺的なスキームを回避できます。
このように投資商品について考える時は、「逆の立場(お金を集める側の立場)」で物事を考えると、隠された落とし穴に気が付きやすくなります。
▼ リスクを把握し、地味でも確実に教育資金を増やす我が家のポートフォリオ戦略はこちら!
その2:金融商品の「相場感」を頭に入れる
投資の世界では、リターンとリスクは常に表裏一体です。各資産の「利回りの相場感」を知っていれば、異常な数字にすぐ気づくことができます。
| 投資対象 | 期待利回りの目安 | リスクの性質 |
| 個人向け国債 | 1.0% 〜 2.0% 前後 | 極めて安全だが、お金は増えにくい |
| J-REIT(不動産) | 4.0% 〜 5.0% 前後 | 不動産市況による価格変動リスクあり |
| 全世界株式(オルカン等) | 5.0% 〜 8.0% 前後 | 長期で成長するが、時に暴落するハイリスク |
例えば、株式のように「資産が半分になるかもしれない」という大きなリスクを取って、やっと得られるリターンが5〜8%です。
つまり「元本割れしない(安全)」と匂わせながら「年利7%」を提示されたら、それは相場から完全に逸脱した異常なリターンと気が付きます。
▼私が実践している高配当株投資の方法はこちら、リスクを抑えつつ3~4%のリターンを狙います!

その3:有名芸能人の広告は「安心」ではなく「黄色信号」
投資トラブルで非常によく見られるのが、好感度の高い芸能人やスポーツ選手を「広告塔」に起用しているケースです。
私たちはつい「あの有名人がCMに出ている会社なら安心だろう」と錯覚してしまいます。しかし、理系的なコスト思考で考えれば、これは立派な「黄色信号(警戒サイン)」です。
テレビCMや有名人のキャスティングには莫大な広告宣伝費がかかります。そのコストは一体どこから出ているのでしょうか?答えは、「出資者から集めたお金(本来あなたが受け取れるはずだったリターン)」からです。
事業の論理や金融商品そのものの魅力で勝負できず、有名人のイメージを借りて無理に「信用」を演出している商品は、避けるのが無難です。
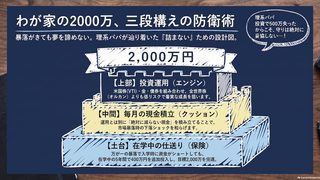
▼わが家が実践する、地味だけど暴落に強い「三段構え」の資産運用設計図はこちら!
まとめ:自分の頭で「リスクの正体」を考える習慣を
投資の基本は「わからないものには絶対に手を出さない」ことです。利回りの高さは、投資家が背負わされているリスクの大きさそのものです。
うまい話の裏にある「リスクの正体」を自分の頭でロジカルに考える習慣こそが、大切な家族の資産を守るための最良の防衛策になります。
🎙️ 理系パパの独り言
個人的にとても疑問なのは、今回の「みんなで大家さん」の件について、私がニュースを見ていないだけかもしれませんが、テレビのワイドショーなどであまり大きく騒がれていないように感じることです。
数千億円規模のトラブルですから、芸能人の不倫や政治家のスキャンダルなんかより、よっぽど一般家庭へのダメージが大きい話だと思うのですが……。
この話が詐欺(犯罪)か?というと私には判断できません。でも、詐欺だろうと無かろうと、失ったお金が戻ることは無いということ。残念ながら、これが現実です。
今日は少し教育の話からそれてしまいましたが、子どもをマレーシア留学へ送り出すための「大切な教育資金」を理不尽な形で失わないよう、あえてこの話をさせていただきました。皆さんも、甘い言葉にはくれぐれもご注意くださいね!