
どうも、でぶちょ社長です!
先日、Yahoo!ニュースで『こどもNISAは政府の罠。「大学の学費に」と薦める新制度の重大な落とし穴』という記事を目にしました。
要約すると、「18歳で口座の全権が子どもに移るため、親が必死に貯めた学費が、子どもの意志で『推し活』や『遊び』に使われてしまうリスクがある」という内容です。
これを読んで、「せっかくの非課税制度だけど、怖いからやめておこう…」と不安になる気持ちもわかります。でも、だからといって制度を敬遠するのはもったいない。
👉【手取り最大化】マレーシア留学資金を捻出する理系パパの税金&家計ハック術はこちら!
今回は、ニュースの懸念に対するわが家のスタンスと、「18歳で大金を手にするリスク」を解決するための防衛策についてサクッと解説します!
「18歳で学費が消える罠」の正体はブラックボックス化
実はわが家は、長男が目指すマレーシア大学進学の学費を、すでに「旧ジュニアNISA」を活用して運用しています。非課税枠があるなら積極的に使うべき、というのが理系パパのスタンスです。
では、「18歳で本人が勝手に引き出して使ってしまうリスク」をどう考えているのか?
親として、その心配は「全くしていません」。
なぜなら、ニュース記事で指摘されているような「18歳で推し活に消える」という事故は、親が子どものために良かれと思って、「お金の話を一切せず、親が裏でひっそりと数百万を積み立てる(ブラックボックス化する)」ことから生まれるからです。
普段、月に数千円のお小遣いでやりくりしている高校生が、18歳の誕生日に突然「これ、あんたの口座。500万円入ってるよ」と通帳を渡されたらどうなるでしょうか。
彼らにとって、それは宝くじに当たったのと同じです。お金の本当の価値も、それがどうやって増えたのかも分からないまま大金を持たされれば、欲しかった車や趣味に全額使ってしまっても不思議ではありません。
「18歳で全権が移るから怖い」のではなく、「大金を扱える金融リテラシーが育っていない18歳に、いきなりブラックボックスを開けて大金を渡すから怖い」のです。
▼普通のサラリーマン家庭が無理なく資金をためる。わが家の教育資金の作り方の全貌はこちら!
わが家の防衛策①:ジュニアNISAの「完全透明化」
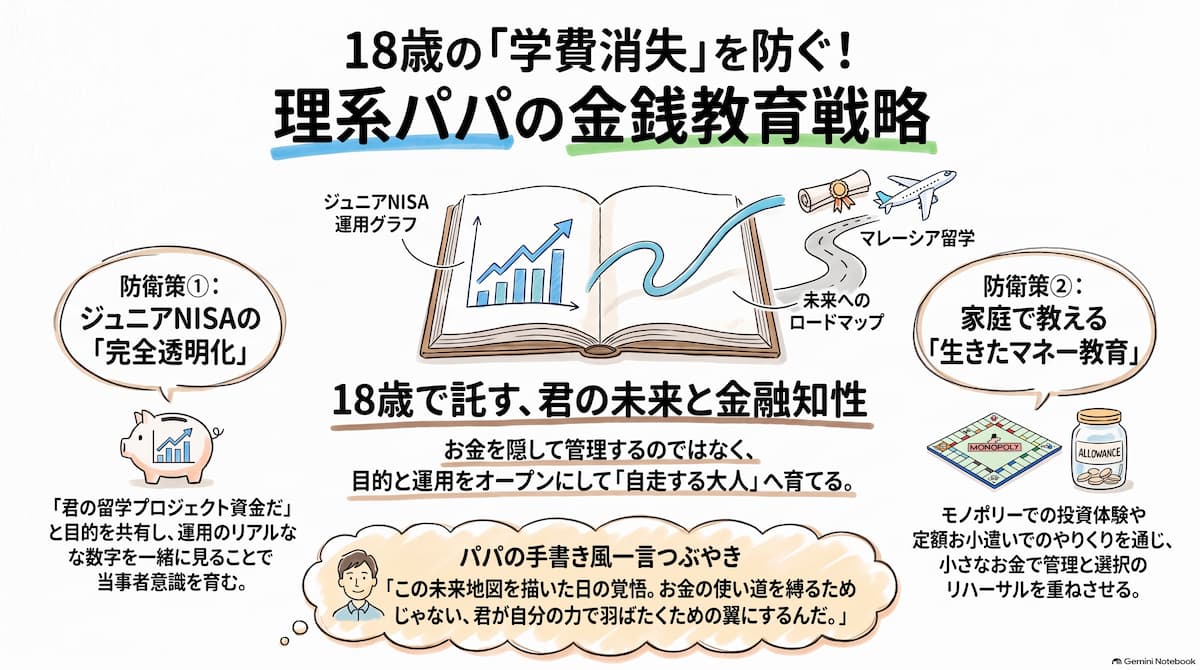
では、わが家はどうしているか。 親がひっそり隠し持つ(ブラックボックス化する)のをやめ、中学生の長男にジュニアNISAの運用状況を完全にオープンにしています。
「これは君がマレーシアで学ぶためのプロジェクト資金だ」と当事者として共有し、増減するリアルな数字を一緒に見ているのです。
目的と現在地を共有することで、「降って湧いたラッキーなお金」ではなく「自分の未来への投資資金」だと認識させる。これが、口座を守るための第一の防衛策です。
▼ わが家が実践している、マレーシア留学に向けた資産形成のロードマップはこちら!

わが家の防衛策②:家庭で教える「生きたマネー教育」
そして、口座の透明化と同時に進めているのが、金融リテラシーを育てる教育です。
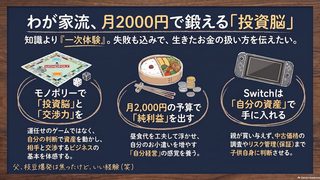
我が家では、学校の教科書では絶対に教えてくれない「生きたお金の使い方と増やし方」を、日々の生活や家庭内のルールを通して徹底的に体験させています。
- ボードゲーム『モノポリー』を使った「投資脳」と「交渉力」の育成
- 月2,000円のお小遣い制を通じた「純利益」を捻出するやりくり力
- Switchを親が買わずに「中古の型落ち」を自腹購入させるリスク管理
「お金は親の財布から無限に湧いてくるものではなく、自分自身の工夫とリスク管理で生み出し、管理するものだ」という手触りのある感覚。
これを小さなお金で失敗しながら学ばせることが、将来数百万、数千万という大金を扱うための最高のリハーサルになります。
▼月2000円のランチ代わが家の「生きたマネー教育」の全貌はこちら!
まとめ:コントロールを手放すための「準備」をしよう
18歳になった子どもが大金を持つことを恐れて、親名義の口座だけでガチガチにお金をコントロールし続けても、いつか相続で必ず大金を渡す日はやってきます。それは問題の先送りに過ぎません。
ニュースが警鐘を鳴らすように、準備不足のまま制度を使うのには確かにリスクが伴います。
しかし、制度を恐れるのではなく、「18歳の時に、お金の価値と正しい使い方を理解している大人に育てる」ことにこそ、親は全力を注ぐべきです。
親の仕事は、お金の使い道を最後まで管理することではなく、正しい判断ができる「自走する大人」へと育てること。
まずはご家庭で、お金について子どもと語り合うことから始めてみませんか?
🎙️ 理系パパの独り言
ネットニュースの「罠だ!」「怖い!」という見出しを見ると、親の愛情とお金が絡む問題なだけに、どうしても不安が煽られてしまいますよね。
でも、大切なのは制度のせいにするのではなく、「どう使うか」の準備だと改めて感じました。
わが家ではこれだけ透明化と教育を徹底しているので、もし息子が18歳になって、「この旧ジュニアNISAの資金、マレーシア留学じゃなくて起業に使いたい!」と論理的なプレゼンをしてきたら……それはそれで、面白い選択だなと笑って背中を押せる親でありたいと思います。
(もちろん、「推し活に全額突っ込む!」なんて言い出したら、さすがに白目になりながら全力で止めに入りますが。笑)