
どうも、でぶちょ社長です!
我が家では、息子のマレーシア留学に向けた教育資金(目標2,000万円)の達成に向けて、米国株(VTI)やゴールド(金)を中心としたインデックス運用を続けています。
その一方で、万が一の暴落時や直近の支払いに備える「クッション」として、毎月5万円ずつ現金での積立(現在45万円突破)も愚直に続けてきました。
今回、金利上昇局面における新たな現金の置き場所として楽天証券の「楽天・マネーファンド(MRF・円貨建て公社債投信)」での運用をスタートしました!
今回は、なぜ現金の置き場所にMRF(マネーファンド)を選んだのか、その安全性や個人向け国債との違いについて、理系パパなりの視点でお話しします。
▼わが家の教育資金を捻出する投資戦略の全貌と現在地はこちらをクリック!
楽天マネーファンド(MRF)とは?「利回り0.985%」の全貌
マネーファンド(MRFやMMF)とは、主に安全性の高い国債や短期の公社債などで運用される投資信託の一種です。
株式のような大きな値上がりを狙うものではなく、「極めて高い安全性を維持しながら、銀行預金よりも良い利回りを目指す」特徴があります。
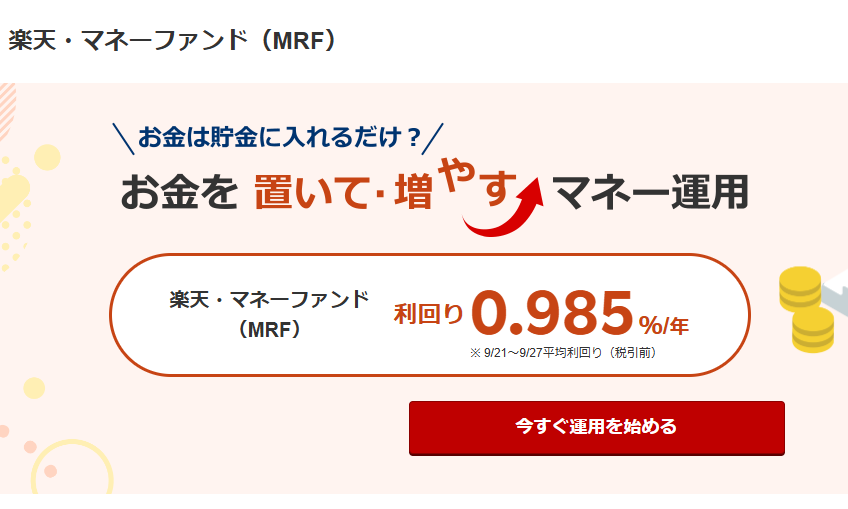
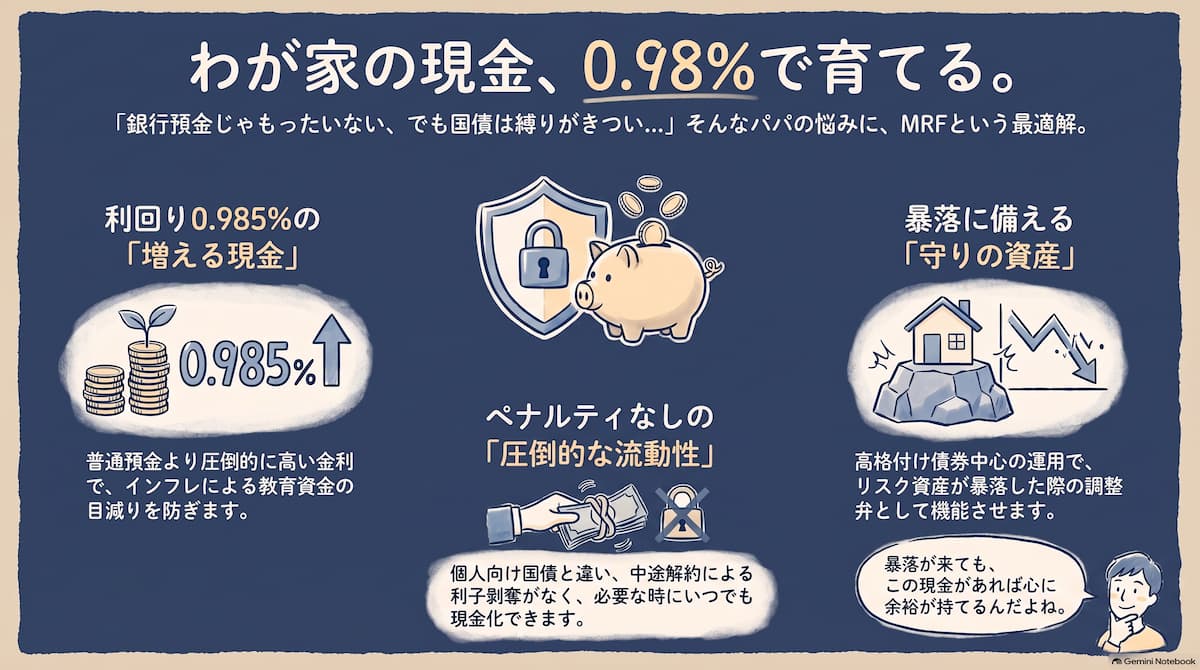
我が家が購入した「楽天・マネーファンド※」の直近利回りは、税引前で【年 0.985%】(※2026年9月時点の平均数値。利回りは変動します)。
(※この楽天マネーファンドは従来の買付余力用MRFとは異なり、楽天証券の投資信託として自分で買い付け・購入設定を行う商品です。)
普通預金に預けておくのと比べると、段違いの利回りです。
「リスクを抑えた現金クッション」でありながら、年間で約1%近い利回りが勝手についてくるのは、教育資金をコツコツ準備する側としては非常にありがたい数字です。
▼マネーファンドの買付や口座開設は以下から行えます!
楽天・マネーファンドが気になった方へ。この商品は楽天証券の口座から購入可能です。暴落時のクッションや現金置き場として、わが家が教育資金の土台作りに活用している証券口座です。
教育資金の現金置き場を「銀行の普通預金」から見直した理由
教育資金のポートフォリオにおいて、株式や金のようなリスク資産だけでなく「いつでも動かせる現金(無リスク資産)」を確保しておくことは非常に重要です。
しかし、メガバンクやネット銀行の普通預金金利が少しずつ上がってきたとはいえ、インフレ(物価上昇)のスピードに追いついているとは言えません。
「暴落時のクッションとしての流動性を保ちつつ、もう少しだけ効率よく利回りを確保できる場所はないか?」
そう探して辿り着いたのが、楽天証券で手軽に買える「楽天・マネーファンド」でした。
まずは試しに50万円ほど設定して運用を開始してみましたが、想像以上に使い勝手が良く、我が家の現金置き場として定着しそうです。
▼ 我が家の教育資金ポートフォリオ「暴落に強い三段構え」についてはこちらです!
個人向け国債との違いは「中途解約ペナルティなし」の圧倒的な流動性
安全な現金置き場候補として、よく比較されるのが「個人向け国債(変動10年など)」です。国が発行しているため安全性はトップクラスですが、個人向け国債には一つ大きなデメリットがあります。
それは「発行から1年間は中途解約ができない」「中途解約時に直前2回分の各利子相当額がペナルティとして差し引かれる」という点です。
教育資金の場合、「来年の留学費用として急遽現金が必要になった」といった柔軟性が求められます。その点、マネーファンド(MRF)には以下のようなメリットがあります。
- いつでも解約(引き出し)が可能
- 中途解約によるペナルティやペナルティ金が一切かからない
- 1日単位で分配金が計算される
「必要な時に、ペナルティなしですぐ現金に戻せる」という圧倒的な流動性の高さは、教育資金の調整弁として最適な仕様だと感じています。
▼個人向け国債についてはこちらの記事で紹介しています!
元本保証ではないリスクと、わが家が安全性を評価して選んだ理由
もちろん、金融商品である以上、「MRF(マネーファンド)は元本保証ではない」という点には注意が必要です。
銀行預金であればペイオフ制度(1,000万円までの元本保証)がありますが、マネーファンドにはそれがありません。極端な信用不安や金利の急変動が起きれば、元本割れを起こす可能性もゼロではありません。
それでも我が家が導入を決めた理由は、「運用の仕組みと安全性の高さ」をロジカルに評価したからです。
- 格付けの高い国債や短期債券を中心とした極めて安全な運用先
- 過去の歴史的にもMRFの元本割れ事例は極めて稀であること
- 万が一の際も、楽天証券の分別管理により資産は保護されていること
「100%の元本保証(ただしインフレで実質目減り)」にこだわるよりも、「きわめて高い安全性を確認した上で、利回り0.985%と即時引き出しの利便性を取る」方が、我が家の教育資金づくりにおいては合理的だと判断しました。
▼インフレ時代の投資戦略として、外貨や不動産を検討した記事はこちらです!
🎙️ 理系パパの独り言
日本で1%近い金利のMRF(マネーファンド)を目にするのは、私自身も初めてのことです。物心ついてからずっと低金利の時代を生きてきたので、本格的な金利の復活を実感しています。
最近では銀行預金の利息ですら「えっ、こんなにもらえるの?」と驚いてしまうほどです(笑)。
一方で、住宅ローンなどを組んでいる方にとっては気が気でない局面でもあります。同じ金利上昇でも、「金利を払う側」に立つか「金利を受け取る側」に立つかで、見える景色は全く異なってきます。
金利を味方につける側に立ち続けられるよう、これからも社会の構造変化に目配りをしながら、賢く資産を守り育てていきたいと思います!