
どうも、でぶちょ社長です!
突然ですが、皆さん、ご存じですか?
旧ジュニアNISAの廃止後、これからどうなるのかと注目されていた子どもの資産運用ですが、いよいよ2026年10月より新「こどもNISA」の口座開設受付がスタートしますね!(2027年開始予定)
我が家ではマレーシア留学に向けた教育資金(目標2,000万円)を目指して投資を継続する一方で、それとは別枠で「子ども自身のお小遣いやお年玉」を使った株式投資の体験をさせています。
👉マレーシア大学資金を作るわが家の投資戦略の全貌と現在地はこちらをクリック!
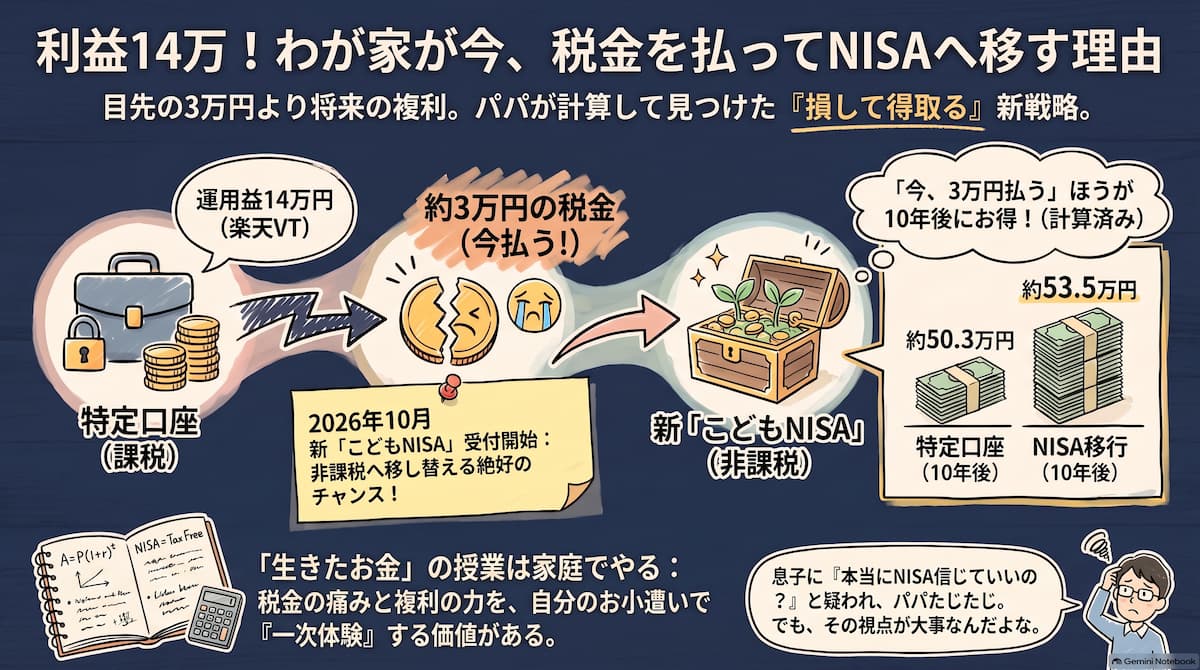
実は子どもの特定口座(課税)で運用しているお年玉投資が、なんと含み益が14万円という凄まじい数字になっていました!
そこで、このお小遣い投資を特定口座から「こどもNISA口座」へ全額移し替える検討をしています。
今回は、10月1日受付開始の速報と合わせて、移行に伴う金融ノウハウ(複利と税金の計算)、そして子どもに「初めての納税」を体験させるマネー教育論をお話しします。
▼気になる方へ。わが家のマネー教育の全貌はこちらからどうぞ!
親の教育資金づくりと、子ども自身の「マネー教育」を分ける理由
マレーシア大学進学に向けた教育資金づくりは、親としてのアセットアロケーションやリスク管理のルールに基づいて自分自身のアカウントで着実に進めています。
👉【教育資金の投資】暴落に強い、わが家の「三段構え」のポートフォリオについてはこちらです!
一方で、子ども名義の口座を活用している目的は資金準備そのものではなく、「自分のお金が増えたり、税金で減ったりする体験を子ども時代に経験させること」です。
教科書の文字で「税金」や「複利」を習うだけでなく、自分のお小遣いがどのように動くのかを体験することで、将来に役立つ「生きたお金の感覚」が身につくのではないかと考えています。
▼ 我が家のお金教育の原点。お小遣い管理と買い物の判断を促したエピソードはこちらです!

楽天VTの利益14万円。NISA口座への移行で発生する「約2.8万円の課税」
お小遣いやお年玉の一部を使い、自分たちで相談して「楽天・全世界株式(楽天VT)」を積み立ててきた息子たち。
実は特定口座からNISA口座へ直接ファンドを移管することは制度上できないため、一度売却して現金化する必要があります。
その際、特定口座では「約20%(20.315%)の譲渡所得税」が差し引かれてしまうんです!
14万3,000円の利益に対して引かれる税金は、約2万9,000円となります。 「せっかく増えた利益から約3万円の税金が出る」というのは、息子たちにとっても大きな出来事です。
▼投資マインドを育てるわが家のアナログゲームはこちらです!

なぜ今「約2.8万円の税金」を払ってでもNISAに移すべきなのか?
ここで投資家としての本質的な疑問が浮かびます。
「今わざわざ約2.8万円もの税金を払って売却し、NISAで買い直すのは損なのでは?」
そこで、「2.8万円の税金を払って売却し、NISAで買い直すのは本当に合理的なのか?」を計算で確認してみました。
運用シミュレーション(現在の評価額30万円を今後10年間・年利7%で運用した場合)
| 項目 | パターンA:特定口座のまま放置 | パターンB:今売却してこどもNISAへ移管 |
| 初期投資額 | 30.0万円(税金支払いなし) | 27.2万円(税金約2.8万円を引いた残額) |
| 10年後の評価額 | 約59.0万円 | 約53.5万円 |
| 売却時の税金(20%) | 約8.7万円 | 0円(非課税) |
| 最終手残り額 | 約50.3万円 | 約53.5万円 |
※数値は概算のシミュレーション値です。将来の運用成果を保証するものではありません。
目先の税金支払いで一時的に運用元本は減りますが、「その後に発生する全ての運用益が非課税になる効果(複利効果)」が上回ります。
運用期間が15年、20年と長期になるほど、NISAを活用した方が手残り額の差が広がっていく計算になります。
子供の大学進学費用も、子供のお年玉投資もわが家の教育資金は全てこちらで運用しています!おすすめポイントは以下の3つです!
- 銀行との連携により、資産状況の確認や資金移動の管理がスムーズ
- 画面デザイン(UI)がシンプルで、子どもと一緒に数字やチャートを確認しやすい
- 少額からの積立に対応しており、お小遣い範囲での実践に適している
「他人の意見を鵜呑みにしない」自分軸のリテラシーを育てる
実はこの話を長男にしたところ、「NISAって本当に信用できるの?」との返事が返ってきました。
今回の試算を見せた上で、最終的にこどもNISA枠へ移行するかどうかは、子ども自身にも意見を聞きながら決めていく予定です。
「親が言ったから」「国が推奨しているから」ではなく、自分自身の納得感を持って選択すること。
「増えた利益から税金が引かれる理由」や「非課税制度が作られた背景」を自分なりに調べるプロセスこそが、教科書を暗記するだけでは得られない「生の経験(一次情報)」になると感じています。
▼ 「一次体験(失敗やリアルな経験)」の重要性が高まるAI時代の子育て論はこちらです!
🎙️ 理系パパの独り言
旧NISA、新NISA、ジュニアNISA……。 矢継ぎ早に制度やサービスの呼び名が増え、妻も「え?こどもNISAって今やってるやつじゃないの?」と完全に迷子状態でした(笑)。
税の基本原則である「簡素・公平・公正」はいったいどこをほっつき歩いているのかと感じることもありますが(笑)、制度自体は上手に活用したいところです。
息子の「これって本当に信用できるの?」という素朴な疑問をきっかけに、まずは親子でしっかり計算し、納得のいく選択をしていきたいと思います!