
どうも、でぶちょ社長です!
マレーシア大学進学の留学費用「2,000万円」を目標に、我が家が構築した「ほったらかし資産形成」のシステム。
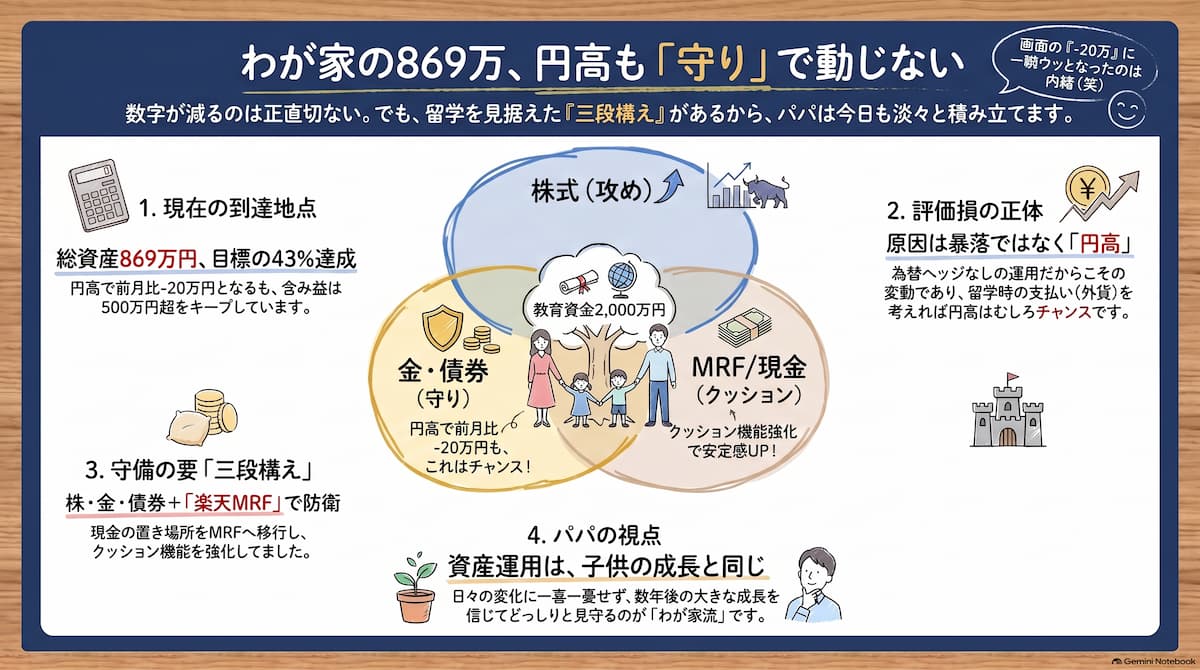
毎月末に定点観測を行っていますが、9月は為替の変動(円高)がダイレクトに評価額へ影響を与えた1ヶ月となりました。
▼ わが家が教育資金を貯めるための全戦略と最新状況はこちらをクリック!
今回は、数字が下がった要因である「円高」へのロジカルな向き合い方と、新たに導入した「楽天・マネーファンド(MRF)」での現金管理状況も含めた最新のポートフォリオを公開します。
2026年9月末時点の資産ダッシュボードと内訳
今月は米国株、ゴールド、債券のすべてで円建ての評価額がマイナスに振れました。毎月の現金積立を継続しているものの、全体の総資産は先月から約20万円の下落となっています。
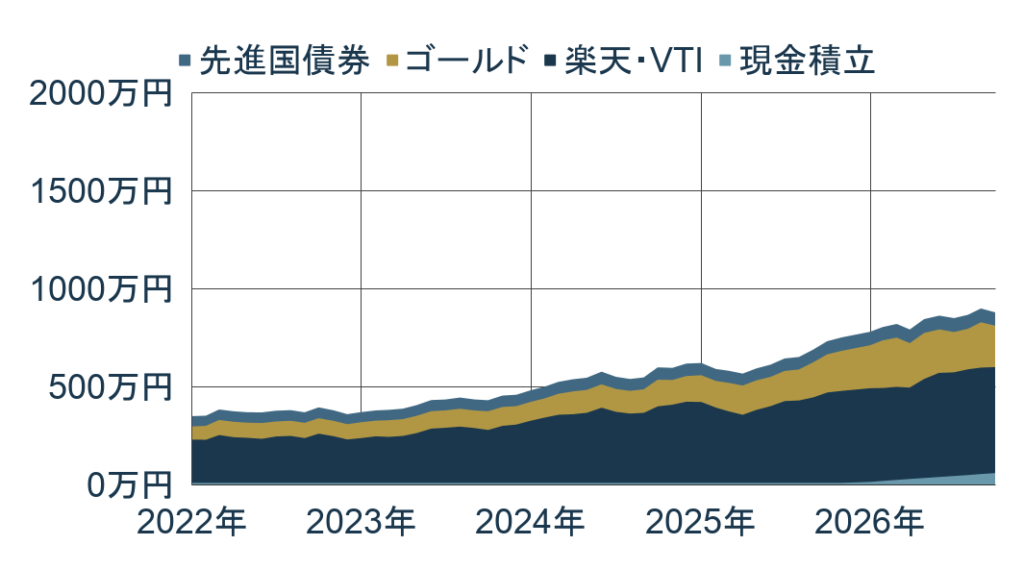
- 総資産評価額: ¥8,690,208 (前月比:-¥199,922)
- 含み益合計: +¥5,040,208 (元本比:+138.1%)
- 目標達成率: 43.4% (目標:2,000万円)
画面が見やすく、初心者が迷わない直感的な操作感は圧倒的。一度設定すれば自動で複利の波に乗れる、わが家が総資産800万円突破の土台を築き上げた最強の投資ハブです。
資産内訳:現金は楽天・マネーファンド(MRF)へ移行
最新の資産内訳は以下の通りです。今月から現金積立(50万円)の置き場所を「楽天・マネーファンド(MRF)」へ切り替えています。
(厳密にいえばMRFは投資信託ですが、安全性が高いため、本ブログでは現金として扱います。)
| 資産の内訳 | 評価額(9/28時点) | 前月からの増減 | トータルリターン |
| 株式(楽天全米株式) | ¥5,405,884 | -¥23,775 | +¥3,440,084 |
| ゴールド(為替ヘッジなし) | ¥2,106,083 | -¥199,705 | +¥1,456,865 |
| 債券(先進国債券) | ¥678,241 | -¥26,442 | +¥144,041 |
| 現金(楽天MRFへ移行) | ¥500,000 | +¥50,000 | ― |
| 合計資産 | ¥8,690,208 | -¥199,922 | +¥5,040,208 |
※原資:初期投資315万円 + 積立50万円(計365万円)
資産下落の要因は「円高」。暴落に強い三段構えのポートフォリオ
今月のマイナスの主な原因は、米国株やゴールド自体の暴落ではなく「為替レートの変動(円高)」です。
我が家が保有している「楽天全米株式」や「iシェアーズ ゴールドインデックス・ファンド」は【為替ヘッジなし】の商品です。そのため、ドルに対する円の価値が上がると、円換算した際の評価額が自動的に目減りします。
一時的に評価額は下がりましたが、株式が不調な時はゴールドが支え、全体が下がる時は現金と債券がクッションになる「三段構え」の仕組みがあるため、精神的な焦りはありません。為替によるブレは想定の範囲内として、淡々と自動積立を継続します。
▼ わが家が実践する「暴落に強いポートフォリオ(三段構え)」の設計図はこちら!
円高は悪くない?マレーシア留学を控える我が家にはプラスの視点
証券口座の画面上で「-20万円」という数字を見ると少し残念な気持ちになりますが、視点を変えれば「円高=外貨を安く買えるチャンス」でもあります。
私たちの最終目的は「日本円を増やすこと」ではなく、「数年後のマレーシア留学での学費や生活費(外貨)を支払うこと」です。
円の価値が上がるということは、現地での生活費や学費の負担が実質的に軽くなることを意味します。そのため、留学を控える我が家にとって、円高が進むことは決してマイナスではありません。
▼ 為替変動(円高・円安)に対する理系パパのスタンスと対策をまとめた記事はこちらです!
現金の置き場所を見直し!クッション資金は「楽天マネーファンド(MRF)」へ
目標の2,000万円まであと1,130万円。ポートフォリオの守りをさらに固めるため、今月から現金クッション(50万円)を銀行の普通預金から「楽天・マネーファンド(MRF)」での運用へ切り替えました。
株式や金が為替の影響で揺れ動く中、価格変動リスクが極めて低く、ペナルティなしで即時引き出し可能な現金(MRF)を一定割合で確保しておくことで、ポートフォリオ全体の安定感がより一層増しています。
▼ 普通預金をやめて楽天・マネーファンド(MRF)に切り替えた理由はこちら!
🎙️ 理系パパの独り言
今月は資産額こそ伸び悩みましたが、投資を長く続けていればこういう月があるのも当然ですね。良い時もあれば、悪い時もある。そもそも長期的な運用を前提にしていれば、この程度のマイナスは「悪い時」にすら入らない単なる誤差みたいなものかもしれません(笑)。
資産運用も、子どもの成長と全く同じですね。日々の小さな変化に一喜一憂して焦るのではなく、数年後の大きな成長を信じて、どっしりと長い目で見守っていきたいと思います!